Die Feuerwache, der ein Feuerwehrmann zugeordnet ist, ist dessen erste Tätigkeitsstätte, wenn er aufgrund der Weisung seines Arbeitgebers dort auf Dauer eingesetzt ist. Zu den Einsatzzeiten gehört…
Der Übergang der Gewinnermittlung von der Einnahmen-Überschuss-Rechnung (§ 4 Abs. 3 EStG) zur Gewinnermittlung im Bereich der Land- und Forstwirtschaft nach Durchschnittssätzen (§ 13a EStG) erfordert…
Die Prozentsätze für die lineare Abschreibung von Gebäuden sind gesetzlich festgelegt. Dadurch wird auch die Nutzungsdauer vorgegeben. Das Jahressteuergesetz 2022 sieht vor, dass Gebäude, die nach dem…
Veräußerungsgewinne, die ein Steuerpflichtiger innerhalb eines Jahres aus dem Verkauf oder dem Tausch von Kryptowährungen wie Bitcoin, Ethereum und Monero erzielt, unterliegen als privates…
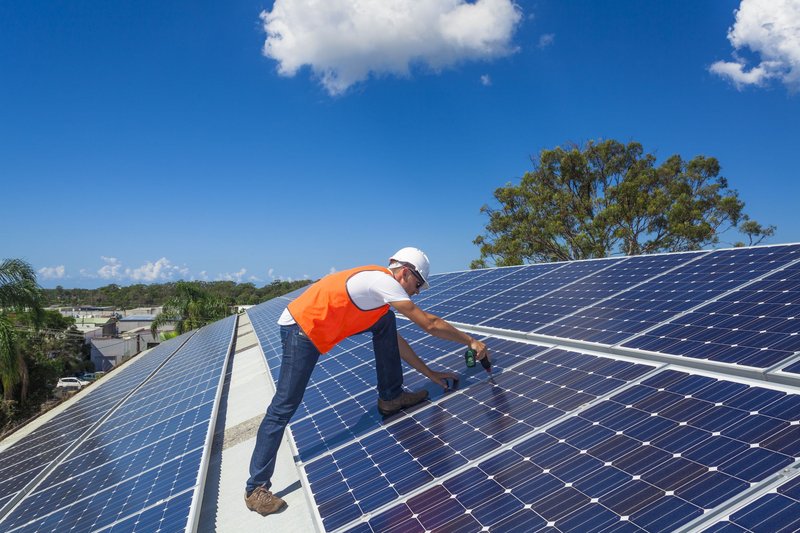
Die Steuerbefreiung für Photovoltaikanlagen bei der Einkommensteuer gilt für Einnahmen und Entnahmen, die nach dem 31.12.2021 erzielt bzw. getätigt wurden bzw. werden (§ 3 Nr. 72 EStG). Es wird also…
Aufwendungen für einen behindertengerechten Umbau des Gartens, der zum selbst bewohnten Einfamilienhaus gehört, sind keine außergewöhnlichen Belastungen.
Für die steuerliche Berücksichtigung von Kinderbetreuungskosten gibt es zwei unterschiedliche Varianten. Es ist zwischen den Kinderbetreuungskosten zu unterscheiden, die der Arbeitgeber steuerfrei…
Kinderbetreuungskosten sind Aufwendungen für Dienstleistungen zur Betreuung eines Kindes, das das 14. Lebensjahr noch nicht vollendet hat. Begünstigt sind nur Aufwendungen für
Der Arbeitgeber kann seinem Arbeitnehmer die Telefonkosten für einen Mobilfunkvertrag, der vom Arbeitnehmer abgeschlossen wurde, steuerfrei erstatten (§ 3 Nr. 45 EStG), wenn er Eigentümer des…